 新型数字基础设施“源启”
 分布式核心系统
 分布式金融PaaS平台
 数据中台
 数字化营销
 风险及合规
 支付结算
 渠道解决方案
 信贷管理
 交易银行
 开放银行
 数字化运营
 质量安全管理平台
 人工智能应用
 行业解决方案
《商业银行长尾客群数字化营销与运营策略研究报告》正式发布!
过去,银行业依“二八定律”将资源集中于高净值客户,海量长尾客群长期处在经营盲区。如今增量见顶、获客成本攀升,长尾客群凭借规模效应与数字化降本能力,已成为零售增长新引擎。头部银行已率先布局、收获红利,而大量中小银行仍困在“想做不会做、做了做不好”的困境中。
基于此,近日,中电金信正式发布《商业银行长尾客群数字化营销与运营策略研究报告》。报告深度洞察客群特征,解析资源需求与运营方法论,并结合在工商银行、中国银行、建设银行、招商银行、中信银行、邮储银行等领先同业的实践经验,提供从顶层设计到落地执行的全链路综合服务方案。
一文速览报告精华👇
一、破局点:存量时代,长尾客群是必选项
从渠道扩张到流量争夺,再到存量深耕——商业银行的客户经营已完成完整迭代。步入存量时代,客户增量见顶,经营重心必然转向“存量价值挖掘”。
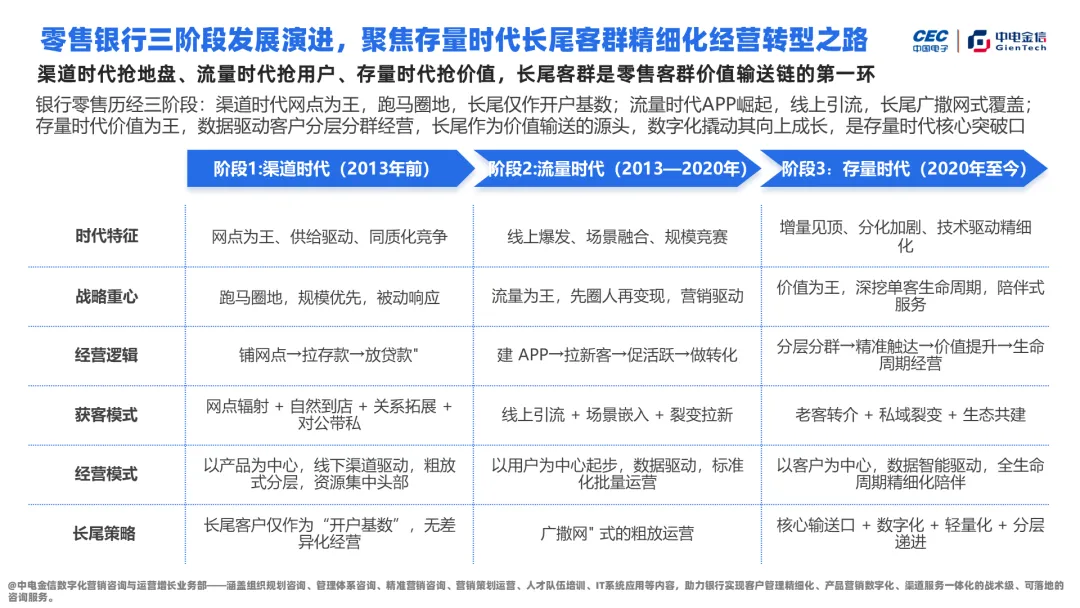
数量占比极高的长尾客群,正是存量经营的核心突破口。 经营长尾客群,是银行应对存量竞争、实现高质量发展的必然选择,更是从“粗放增长”迈向“精耕细作”的关键一跃。
二、实战地图:长尾客群数字化营销与运营全链路
长尾客群经营的实践路径可概括为:以分层分群为起点,配套活动、产品、权益、渠道四大运营能力,依托集约化组织架构及数字化系统平台作为底层支撑。
1、分层分群:告别“一刀切”,让运营从“蒙眼射箭”到“精准狙击”
精细化运营的起点,是“先把客户分清楚”——知道该对谁、用什么方式、推什么内容。
分层运营——广覆盖、有梯度: 常态分级从简(宽档位、标准化),营销分级做细(拆分层级、精准撬动)。部分领先银行针对长尾客群设置高密度会员等级,梯度清晰,层层递进。
分群运营——精准打击、事件驱动:基于客群特征与战略目标锁定核心客群;系统化识别关键业务事件(产品到期、购买断点、资金异动),通过自动化机制实时分发营销线索,形成“识别→推送→执行→反馈”的完整闭环。
2、四大运营能力体系:从“单次触达”到“持续经营”
通过“客群圈选—资源匹配—渠道触达—成效复盘”的持续循环,实现集约化、批量化、可持续的客户经营。
• 活动运营:构建“绑卡→消费→财富进阶”三台阶价值链路。支付绑卡、生活消费、财富进阶,层层递进,步步为营。
• 产品运营: 匹配“随存随取、超低门槛、期限灵活、低风险”四大特质,打造轻量化产品矩阵。如招行“朝朝宝+朝朝盈+多宝系列”轻量化体系,中行“活钱宝”双场景闭环,让长尾客户“敢买、会买、持续买”。
• 权益运营:双线布局破解“薅完即走”困局。长效培育型权益+ 短期精准性活动权益,长短结合,培育忠诚度。
• 渠道运营: 四大渠道协同联动,形成“主动挖掘+日常经营+私域留存+全域兜底”的全链路覆盖模式,让客户在哪里,服务就触达到哪里。
3、运营支撑体系:没有“后台”的强,就没有“前台”的稳
组织支撑:总行直营模式或总分行协同直营模式,为运营提供“人”的保障。
系统支撑:多系统协同底座——数据平台、智能营销平台、渠道协同平台、风控合规,形成数据驱动、合规护航的业务闭环。
三、解决方案:中电金信“双轨并行”方法论,让长尾经营从“纸上蓝图”到“落地见效”
针对行业普遍存在的“认知缺位、零散尝试难成合力、能力有待提升”等痛点,中电金信提出“广覆盖筑链路、深挖掘做细分”双轨并行、双向赋能的核心运营思路,并落地为综合服务方案:
模式引领: 以双轮运营模式定方向、树标杆,筑牢经营“主心骨”。
资源赋能: 以四维资源体系(活动、产品、权益、渠道)强落地、提质效,强化实战“弹药库”。
基石兜底: 以两大支撑基石(组织机制、系统平台)守底线、稳运转,夯实运营“基本盘”。
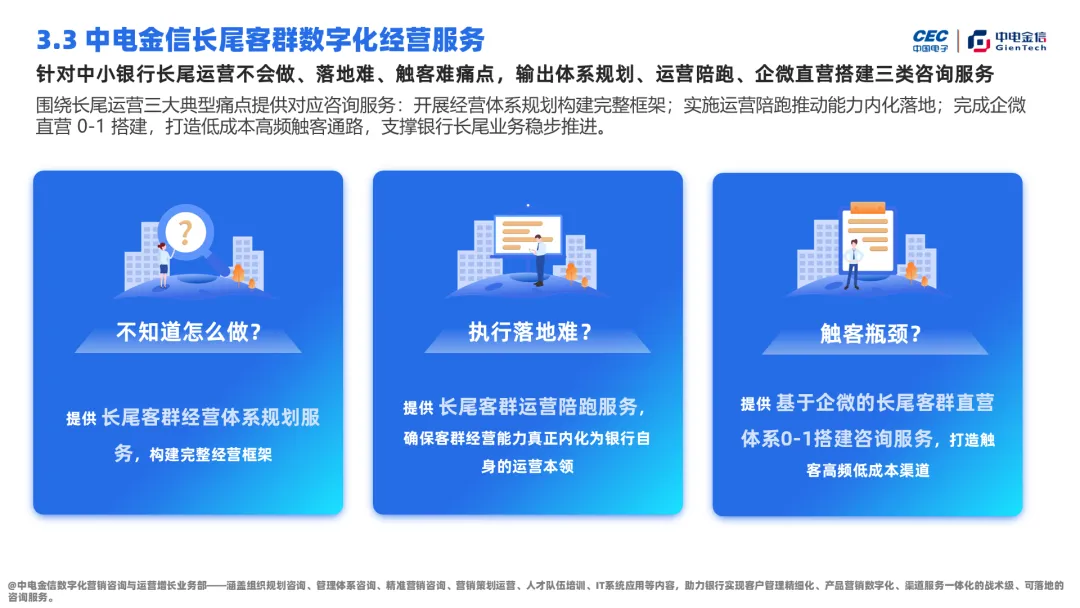
中电金信长尾客群运营解决方案完整覆盖从特征洞察、分层分群、运营能力体系搭建到组织系统支撑的全流程,可为银行提供从顶层设计到落地执行的全链路支撑。目前,中电金信已在银行业数字化营销领域形成覆盖数据洞察、策略闭环与AI驱动的全栈能力,服务范围涵盖国有大行、股份制银行、城商行及农商行等多层级机构;公司已连续九年位居IDC中国银行业IT解决方案市场份额榜首,且在智能营销等七个细分市场也位列第一,广泛的客群服务基础与多年积累的行业认可,正是这份报告具备实战洞察力的底层支撑。